
Trên thị trường căn hộ TP.HCM hiện có một nhóm dự án đặc biệt: từng khởi công, từng bán hàng, rồi dừng lại nhiều năm, và nay quay trở lại. Với người mua, nhóm dự án này luôn kèm một câu hỏi khó: mức giá thường dễ chịu hơn mặt bằng chung, nhưng liệu phần chênh lệch ấy có xứng với rủi ro đã từng xảy ra?
Bài viết này không trả lời bằng cảm tính. Chúng tôi trình bày đúng ba thứ Quý khách cần để tự ra quyết định: cơ chế pháp lý đang bảo vệ người mua tới đâu, bốn loại giấy tờ bắt buộc phải nhìn tận mắt trước khi xuống tiền, và một tình huống thật đang diễn ra tại Quốc lộ 50 mà đội ngũ chúng tôi ghi nhận trực tiếp tại công trường.
Tóm tắt nhanh cho người đang cân nhắc
- Dự án đình trệ không phải một loại rủi ro duy nhất. Có ba nhóm nguyên nhân rất khác nhau, và chỉ một nhóm là gỡ được bằng thủ tục hành chính.
- Luật Kinh doanh bất động sản 2023 (Luật số 29/2023/QH15, hiệu lực 01/8/2024) đã siết chặt đáng kể: đặt cọc tối đa 5% giá bán, thanh toán lần đầu không quá 30% và tổng không quá 70% trước khi bàn giao.
- Điều 24 buộc dự án phải có văn bản của cơ quan quản lý nhà nước xác nhận đủ điều kiện được bán trước khi huy động vốn. Đây là tờ giấy quan trọng nhất trong toàn bộ hồ sơ.
- Điều 26 buộc chủ đầu tư phải được ngân hàng thương mại trong nước chấp thuận cấp bảo lãnh trước khi bán nhà hình thành trong tương lai.
- Dự án đang thế chấp ngân hàng không đồng nghĩa với dự án xấu — nhưng bắt buộc phải có văn bản giải chấp cho căn hộ của Quý khách trước khi ký hợp đồng mua bán.
- Dấu hiệu đáng tin nhất không nằm trong tờ rơi mà nằm ở công trường: có bao nhiêu cẩu tháp đang chạy, sàn đã lên tới tầng mấy, và tốc độ thay đổi giữa hai lần đến xem.
Vì sao một dự án chung cư bị đình trệ — và nhóm nào gỡ được
Khi nghe tin một dự án dừng thi công nhiều năm, phản xạ thường gặp là xếp tất cả vào cùng một rổ. Thực tế, nguyên nhân đình trệ chia thành ba nhóm với mức rủi ro chênh nhau rất xa.
Nhóm thứ nhất: vướng thủ tục đất đai và quy hoạch. Dự án đủ năng lực tài chính, đã có đất, nhưng hồ sơ kẹt ở một khâu hành chính — cập nhật tên đơn vị sử dụng đất sau cổ phần hóa, điều chỉnh quy hoạch chi tiết 1/500, hoặc xác định lại nghĩa vụ tài chính về đất. Đây là nhóm gỡ được, và khi cơ quan quản lý vào cuộc thì dự án tái khởi động khá nhanh. Dấu hiệu nhận biết: chủ đầu tư vẫn tồn tại, vẫn trả lãi vay, và có văn bản chỉ đạo cụ thể từ cơ quan có thẩm quyền kèm mốc thời gian.
Nhóm thứ hai: mất cân đối tài chính. Chủ đầu tư dùng tiền của dự án này để làm dự án khác, hoặc vay quá khả năng trả. Nhóm này nguy hiểm hơn nhiều vì thủ tục có gỡ xong cũng không có tiền xây tiếp. Dấu hiệu nhận biết: nợ đọng nhà thầu, nhiều vụ kiện của khách hàng cũ, và dự án đứng im ngay cả sau khi giấy phép đã đủ.
Nhóm thứ ba: tranh chấp pháp lý về quyền sở hữu. Đất có tranh chấp, bị kê biên, hoặc cùng một căn hộ được bán cho nhiều người. Đây là nhóm chúng tôi khuyến nghị đứng ngoài hoàn toàn, bất kể mức giá hấp dẫn đến đâu, vì thời gian giải quyết phụ thuộc vào tòa án chứ không phụ thuộc vào thiện chí của bất kỳ bên nào.
Điều đáng chú ý: cả ba nhóm đều được báo chí gọi chung là “dự án đứng hình”, nên nếu Quý khách chỉ đọc tiêu đề bài báo rồi kết luận, rất dễ bỏ qua một cơ hội tốt của nhóm một, hoặc tệ hơn, bước vào một dự án thuộc nhóm ba.
Luật đang bảo vệ người mua tới đâu
Đây là phần thay đổi nhiều nhất trong hai năm gần đây, và cũng là phần ít người mua nắm rõ nhất.
Đặt cọc tối đa 5% giá bán
Luật Kinh doanh bất động sản 2023 giới hạn mức đặt cọc chủ đầu tư được thu ở mức không quá 5% giá bán, và thỏa thuận đặt cọc phải ghi rõ giá bán cùng diện tích sàn xây dựng. Trên thực tế, các khoản “giữ chỗ” vài trăm triệu đồng không có giá và không có diện tích trong văn bản là thứ Quý khách nên từ chối thẳng.
Điều 24 — văn bản xác nhận đủ điều kiện được bán
Điều 24 liệt kê các điều kiện để nhà ở hình thành trong tương lai được đưa vào kinh doanh: đã khởi công theo quy định, có giấy tờ về quyền sử dụng đất, có giấy phép xây dựng hoặc thông báo khởi công, không có tranh chấp, không bị kê biên hay đình chỉ giao dịch, và đặc biệt là có văn bản của cơ quan quản lý nhà nước về kinh doanh bất động sản xác nhận nhà ở đủ điều kiện được bán, cho thuê mua.
Với một dự án từng đình trệ, đây chính là tờ giấy phân tách giữa “đã thật sự trở lại” và “mới chỉ khởi động lại việc bán hàng”. Quý khách có quyền yêu cầu bản sao, và một đơn vị phân phối nghiêm túc phải cung cấp được.
Điều 25 — trần thanh toán 30% và 70%
Lần thanh toán đầu tiên không được vượt quá 30% giá trị hợp đồng, đã bao gồm tiền đặt cọc. Tổng số tiền thanh toán trước khi bàn giao nhà không vượt quá 70% giá trị hợp đồng. Ý nghĩa thực tế rất lớn: kể cả trong kịch bản xấu nhất, phần tiền Quý khách bỏ ra trước khi cầm chìa khóa bị giới hạn, và các đợt thanh toán tiếp theo phải bám theo tiến độ xây dựng thật.
Điều 26 — bảo lãnh ngân hàng
Trước khi bán nhà ở hình thành trong tương lai, chủ đầu tư phải được một ngân hàng thương mại trong nước chấp thuận cấp bảo lãnh về nghĩa vụ tài chính, để nếu không bàn giao đúng cam kết thì ngân hàng hoàn trả cho người mua. Quý khách nên yêu cầu xem chứng thư bảo lãnh cho chính căn hộ của mình, không dừng ở văn bản chấp thuận nguyên tắc giữa ngân hàng và chủ đầu tư.
Bốn công cụ trên cộng lại không xóa được rủi ro, nhưng chúng biến rủi ro từ chỗ không đo được thành chỗ đo được. Và đó là toàn bộ khác biệt giữa một quyết định liều lĩnh với một quyết định có tính toán.
Một tình huống thật: dự án dừng 6 năm bên Quốc lộ 50
Lý thuyết sẽ dễ hiểu hơn khi soi vào một hồ sơ cụ thể. Chúng tôi chọn dự án Bình Đăng Plaza tại Quốc lộ 50, phường Bình Đông, TP.HCM — trước đây mang tên thương mại Saigon Skyview — vì đây là dự án đội ngũ chúng tôi theo dõi trực tiếp và có ảnh công trường tự chụp theo tháng.
Diễn biến, kể đúng trình tự. Dự án có giấy chứng nhận quyền sử dụng đất số CT15866, được cấp giấy phép xây dựng phần móng và hầm số 22/GPXD ngày 30/01/2018, khởi công phần hầm tháng 3/2018 và dừng thi công từ tháng 7/2019 sau khi hoàn thành tầng hầm cùng sàn tầng trệt. Nguyên nhân dừng thuộc đúng nhóm thứ nhất nói trên: vướng cập nhật tên đơn vị sử dụng đất sau cổ phần hóa, kèm việc phải điều chỉnh quy hoạch chi tiết. Tháng 7/2025, UBND TP.HCM ấn định mốc xử lý dứt điểm. Đến ngày 12/09/2025, dự án được cấp giấy phép xây dựng phần thân số 08/GPXD và thi công trở lại.
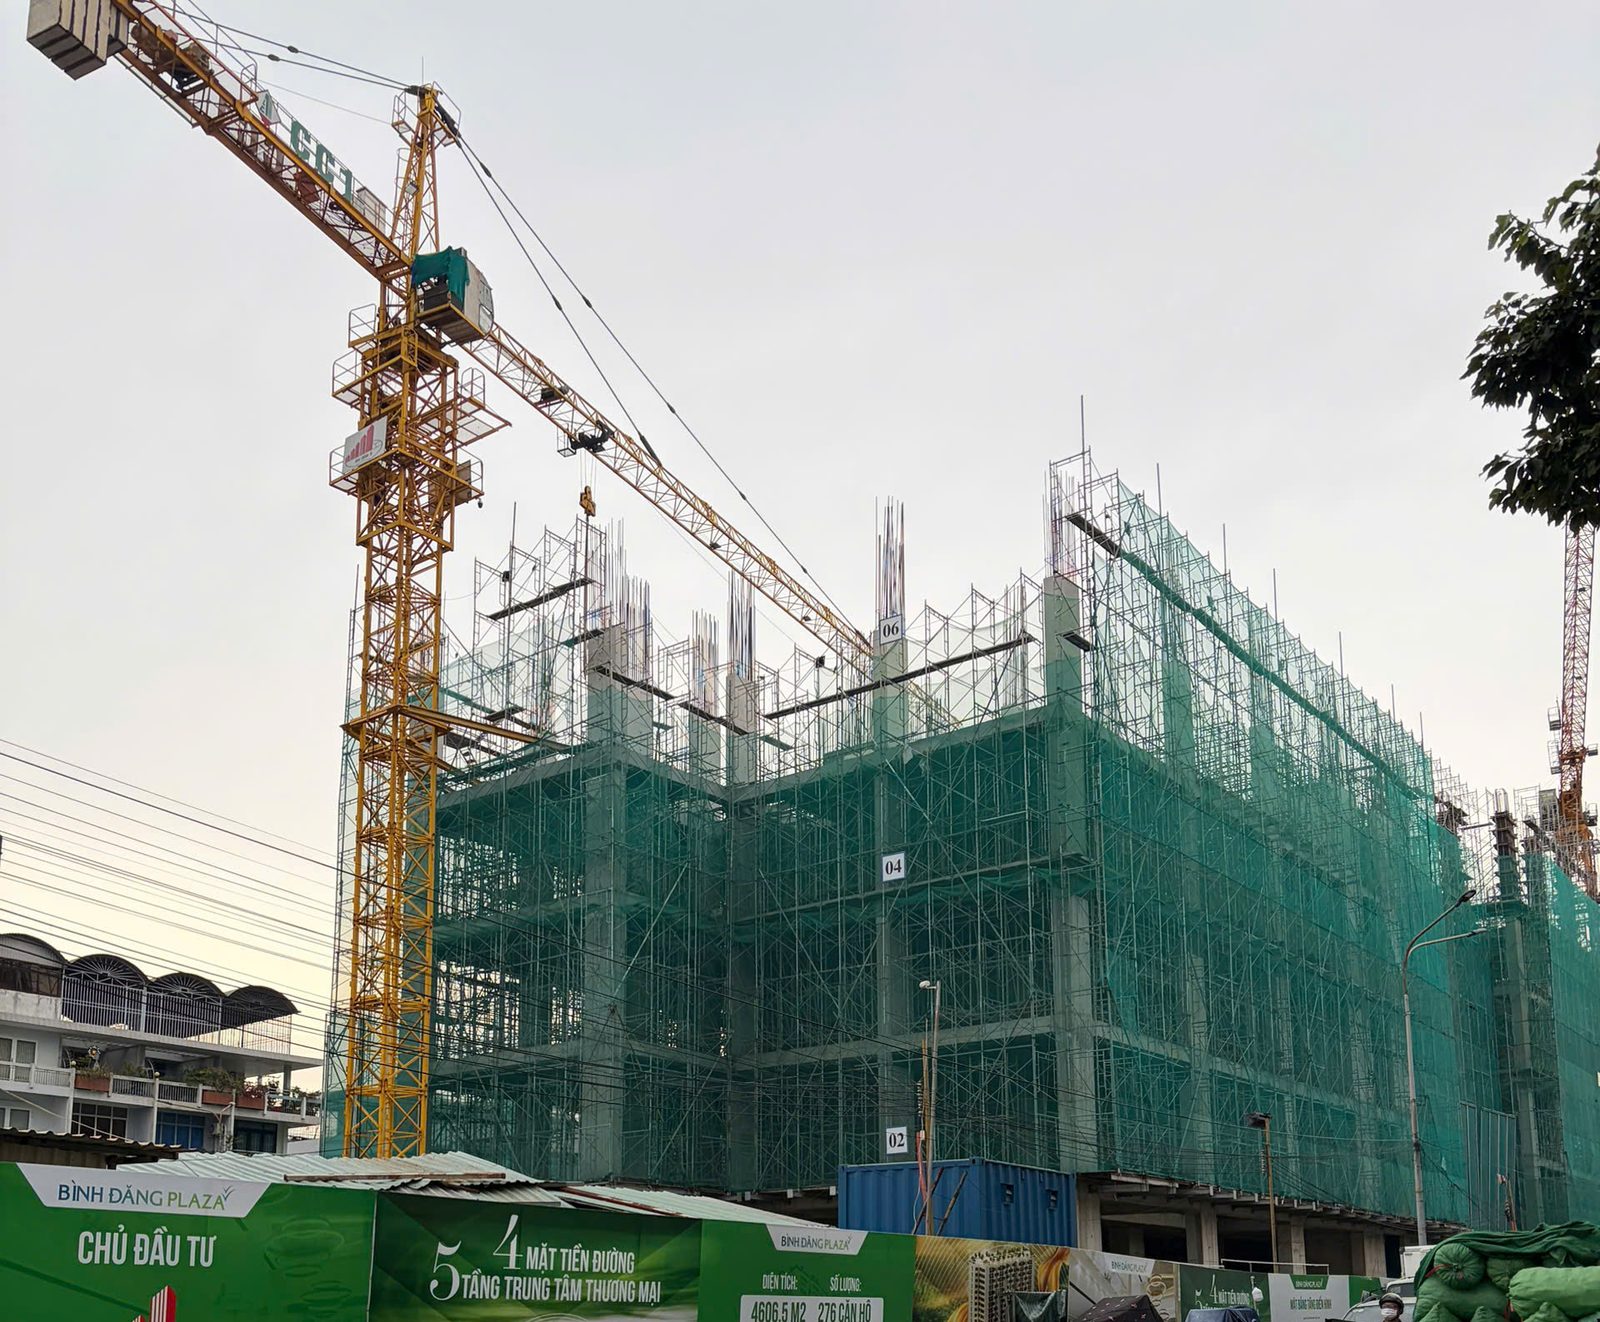
Vì sao chi tiết này quan trọng. Một dự án thuộc nhóm mất cân đối tài chính thường vẫn đứng im sau khi có giấy phép, vì giấy phép không thay được dòng tiền. Ở đây, khoảng cách giữa ngày có giấy phép phần thân và ngày công trường có cẩu tháp vận hành là chưa tới một năm — đó là dữ kiện quan sát được, không phải lời hứa.
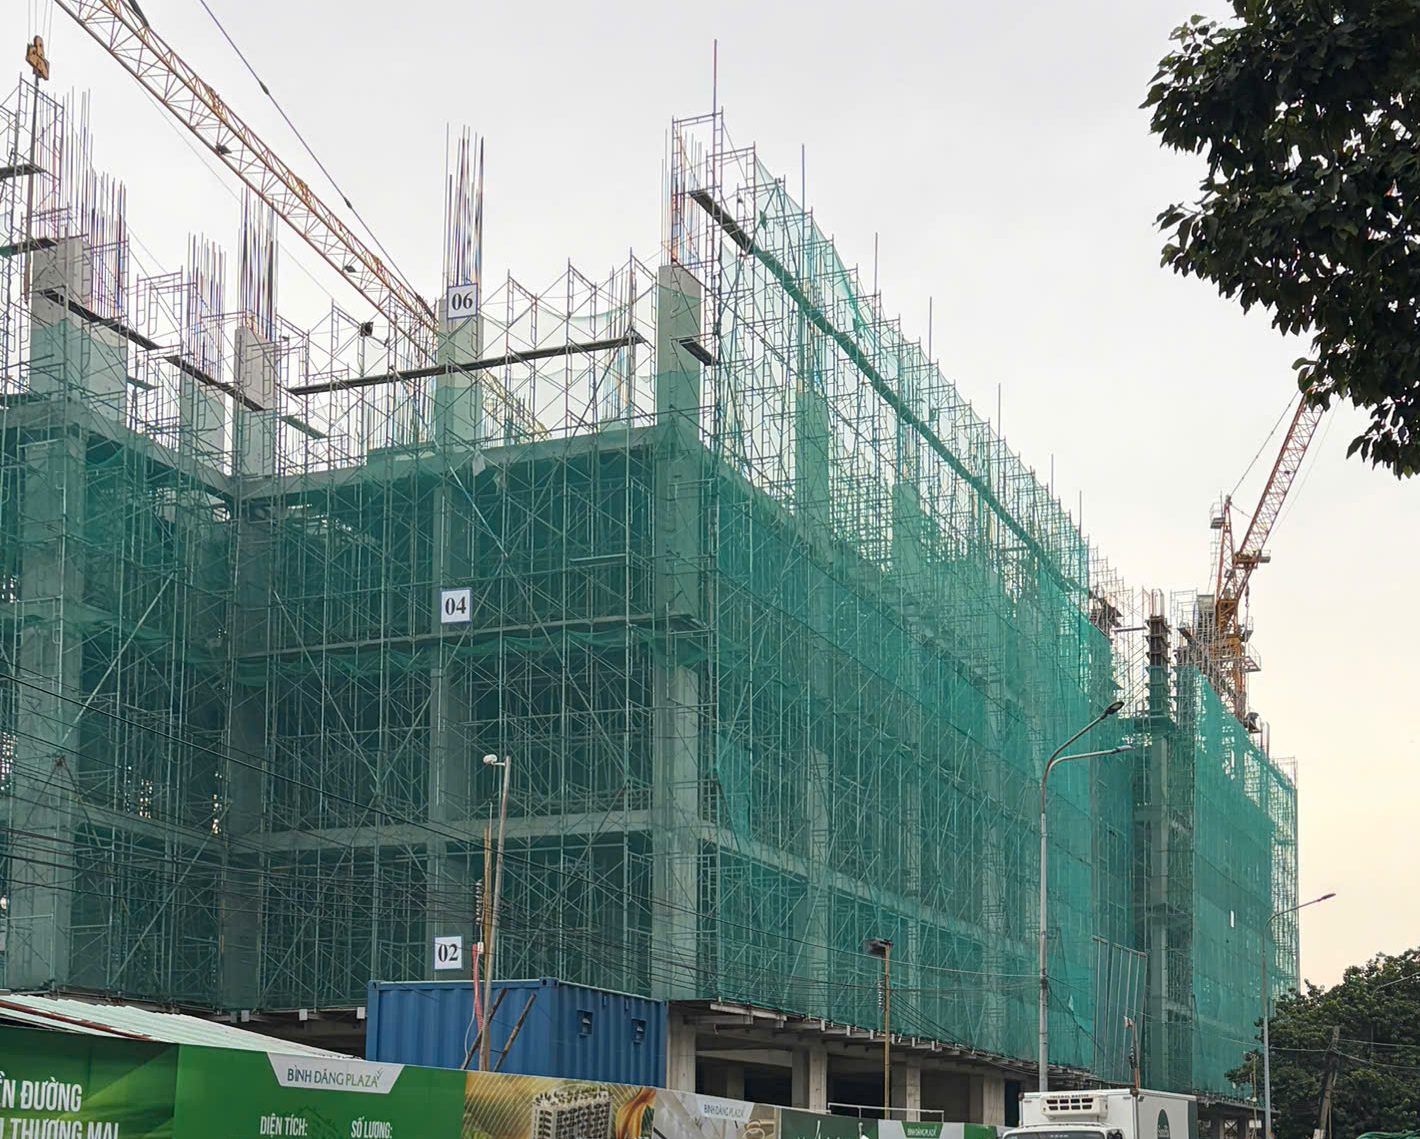
Phần chúng tôi không giấu. Dự án hiện đang được thế chấp tại ngân hàng, và trong năm 2026 báo chí có phản ánh chủ đầu tư nợ thuế. Đây là những thông tin Quý khách sẽ tìm thấy khi tra cứu, nên chúng tôi nêu ra trước. Điều cần làm không phải là bỏ qua hay biện minh, mà là yêu cầu bằng chứng xử lý: văn bản giải chấp cho căn hộ cụ thể, và văn bản xác nhận đủ điều kiện bán theo Điều 24. Không có hai văn bản này thì không ký, dù tiến độ ngoài công trường có đẹp đến đâu.

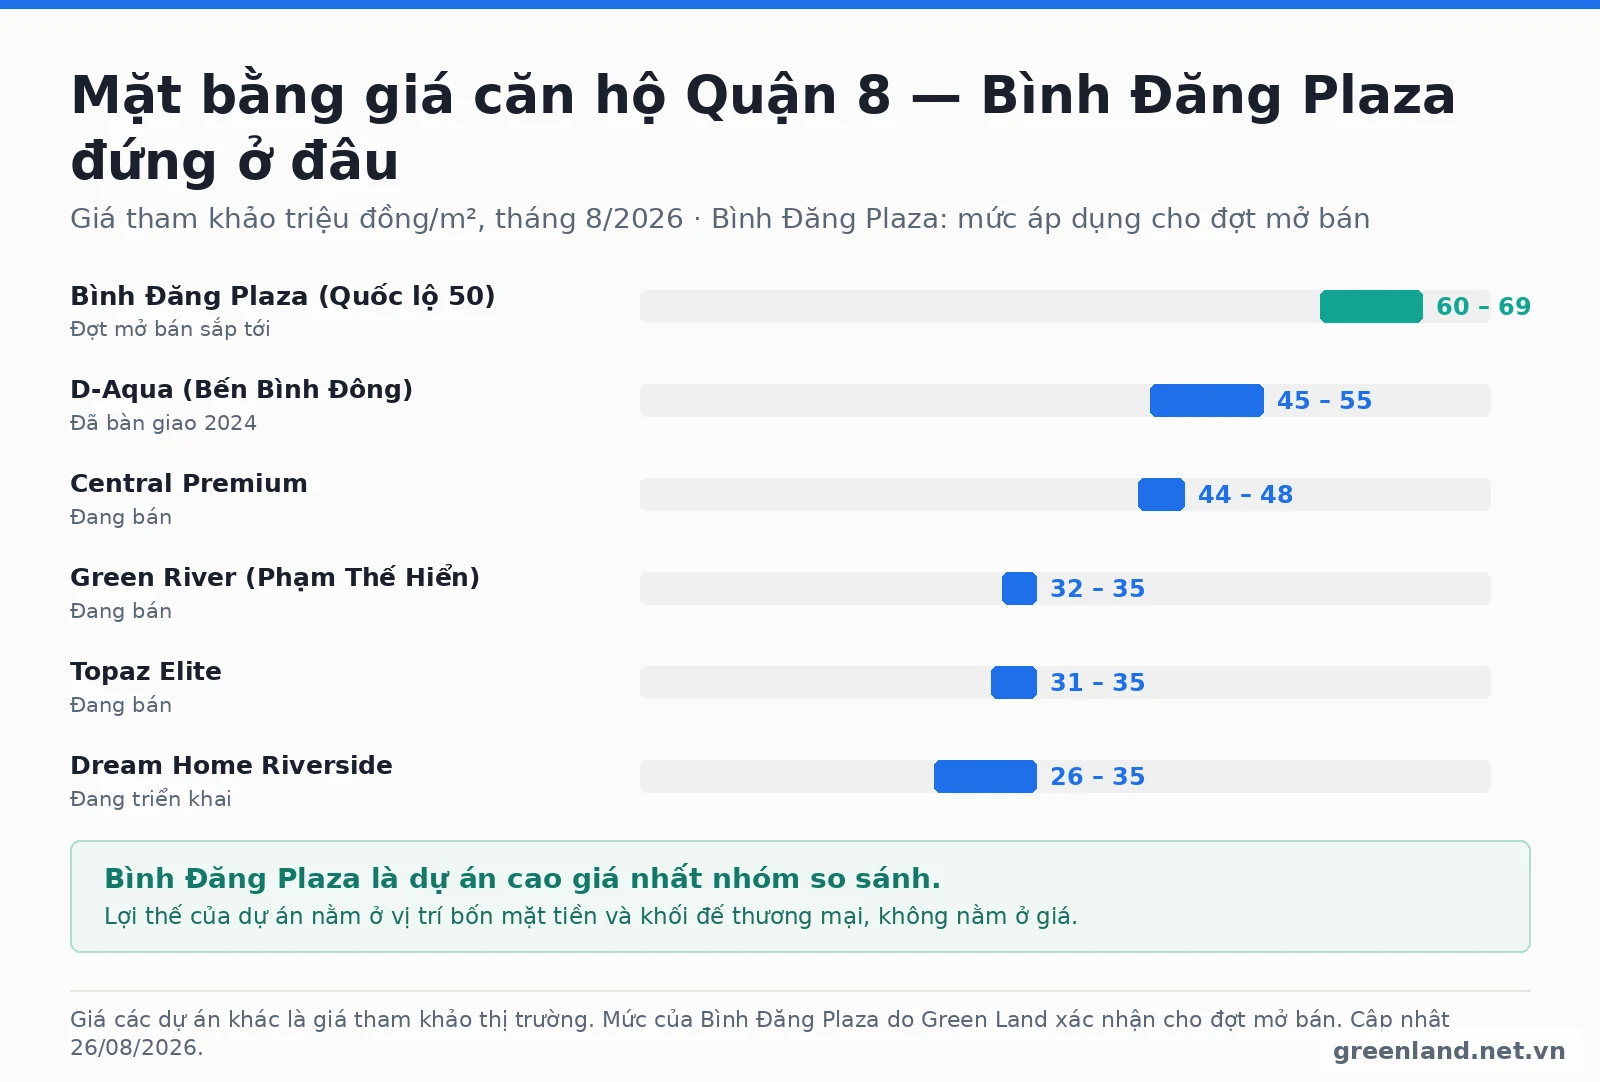
Về giá. Dự án chưa mở bán chính thức. Mức tham khảo cho đợt mở bán sắp tới nằm trong khoảng 60–69 triệu đồng/m², và con số này có thể thay đổi khi chủ đầu tư công bố chính thức. Cần phân biệt rõ với mức 26–30 triệu đồng/m² từng xuất hiện trong các tin rao giai đoạn đình trệ — đó là giá chuyển nhượng của người mua năm 2018 bán lại, không phản ánh mặt bằng hiện nay.
Mười hai việc phải làm trước khi đặt cọc một dự án từng đình trệ
Danh sách dưới đây được sắp theo đúng thứ tự nên thực hiện. Sáu việc đầu làm được tại nhà, sáu việc sau cần yêu cầu hồ sơ hoặc đi thực địa.
- Xác định tên pháp lý của dự án, không dừng ở tên thương mại. Một dự án đổi tên sau thời gian đình trệ là chuyện bình thường, nhưng Quý khách cần tên trên giấy tờ để tra cứu đúng.
- Tra cứu chủ đầu tư trên cổng thông tin doanh nghiệp: pháp nhân còn hoạt động không, người đại diện có thay đổi gần đây không.
- Tìm lại toàn bộ tin tức cũ về dự án, kể cả tin bất lợi. Mục đích không phải để sợ mà để biết dự án thuộc nhóm nguyên nhân nào trong ba nhóm đã nêu.
- Đối chiếu số tầng, số căn, diện tích giữa tờ rơi bán hàng và giấy phép xây dựng. Lệch nhau là dấu hiệu hồ sơ chưa cập nhật.
- Kiểm tra quy hoạch khu đất tại cơ quan quản lý địa phương, đặc biệt với dự án từng phải điều chỉnh quy hoạch.
- Xem lịch sử giao dịch: dự án đã từng bán cho khách giai đoạn trước chưa, những khách đó hiện được xử lý ra sao.
- Yêu cầu giấy phép xây dựng phần thân — không phải giấy phép phần móng. Đây là hai văn bản khác nhau và nhiều dự án chỉ có văn bản thứ nhất.
- Yêu cầu văn bản xác nhận đủ điều kiện được bán theo Điều 24. Đây là điều kiện bắt buộc, không phải thủ tục hình thức.
- Yêu cầu chứng thư bảo lãnh ngân hàng theo Điều 26, cho đúng căn hộ của mình.
- Nếu dự án đang thế chấp, yêu cầu văn bản giải chấp cho căn hộ trước khi ký hợp đồng mua bán.
- Đọc kỹ hợp đồng mua bán. Hợp đồng mua bán căn hộ chung cư là hợp đồng theo mẫu do chủ đầu tư đăng ký với cơ quan quản lý và áp dụng chung cho mọi khách hàng. Giá trị của việc đọc kỹ nằm ở chỗ hiểu mình cam kết điều gì, đối chiếu bản nhận được có đúng mẫu đã đăng ký không, và soát thật kỹ những phần để trống do hai bên điền: mã căn, diện tích, giá, tiến độ thanh toán, phụ lục vật tư và chứng thư bảo lãnh.
- Ra công trường hai lần, cách nhau ít nhất ba tuần, chụp ảnh cùng một góc. Chênh lệch giữa hai tấm ảnh là thước đo trung thực nhất về tốc độ thi công.
Khi nào nên bỏ qua, kể cả khi giá rất tốt
Phần này đi ngược lợi ích ngắn hạn của một đơn vị phân phối, nhưng chúng tôi cho rằng cần nói.
Quý khách nên đứng ngoài nếu: dự án thuộc nhóm tranh chấp quyền sở hữu hoặc đang bị kê biên; chủ đầu tư không cung cấp được văn bản xác nhận đủ điều kiện bán mà chỉ đưa ra cam kết miệng; bên bán yêu cầu khoản “giữ chỗ” lớn hơn mức 5% mà không ghi giá và diện tích; hoặc công trường không có chuyển biến sau ba tháng kể từ ngày công bố tái khởi động.
Ngoài ra, dự án từng đình trệ không phù hợp với người mua cần nhận nhà trong một khung thời gian cứng — chẳng hạn phải chuyển vào ở trước một năm học mới. Với nhu cầu đó, một dự án đã cất nóc hoặc đã bàn giao sẽ phù hợp hơn, dù phải trả thêm tiền.

Vậy cuối cùng có nên mua dự án từng đình trệ không?
Câu trả lời của chúng tôi sau nhiều năm tư vấn: có thể, nếu dự án thuộc nhóm vướng thủ tục đã được gỡ, và nếu Quý khách nhận đủ bốn văn bản đã nêu trước khi xuống tiền. Phần chiết khấu so với mặt bằng khu vực chính là khoản bù cho thời gian chờ và cho công sức thẩm định — và đó là một sự đánh đổi hợp lý khi rủi ro đã được đo đếm.
Ngược lại, nếu thiếu bất kỳ văn bản nào trong bốn văn bản đó, thì mức giá tốt đến mấy cũng không bù được, vì khi ấy Quý khách không mua một căn hộ mà đang mua một lời hứa.
Câu hỏi thường gặp
Dự án chung cư đình trệ có nên mua không?
Có thể mua, với điều kiện dự án thuộc nhóm vướng thủ tục đã được cơ quan quản lý gỡ, đã có giấy phép xây dựng phần thân, có văn bản xác nhận đủ điều kiện được bán theo Điều 24 và có bảo lãnh ngân hàng theo Điều 26. Thiếu một trong các văn bản này thì không nên xuống tiền.
Làm sao biết dự án đình trệ vì thủ tục hay vì hết tiền?
Nhìn vào khoảng cách giữa ngày được cấp giấy phép và ngày công trường hoạt động trở lại. Dự án vướng thủ tục sẽ chạy lại nhanh sau khi có giấy phép. Dự án mất cân đối tài chính vẫn đứng im dù hồ sơ đã đủ, thường kèm nợ nhà thầu và khiếu kiện của khách hàng cũ.
Đặt cọc tối đa bao nhiêu phần trăm là đúng luật?
Không quá 5% giá bán theo Luật Kinh doanh bất động sản 2023, và thỏa thuận đặt cọc phải ghi rõ giá bán cùng diện tích sàn xây dựng. Các khoản giữ chỗ không ghi giá, không ghi diện tích nằm ngoài khung này.
Thanh toán trước khi nhận nhà tối đa bao nhiêu?
Lần đầu không quá 30% giá trị hợp đồng, đã tính cả tiền đặt cọc. Tổng số tiền thanh toán trước khi bàn giao không quá 70% giá trị hợp đồng theo Điều 25.
Mua căn hộ thuộc dự án đang thế chấp ngân hàng có an toàn không?
An toàn nếu căn hộ của Quý khách được giải chấp trước khi ký hợp đồng mua bán và có văn bản xác nhận từ ngân hàng nhận thế chấp. Thế chấp dự án để lấy vốn xây dựng là hoạt động bình thường; vấn đề chỉ phát sinh khi bán căn hộ mà chưa giải chấp.
Văn bản xác nhận đủ điều kiện được bán do ai cấp?
Do cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh cấp cho chủ đầu tư, đối với từng khối nhà đủ điều kiện. Quý khách có quyền yêu cầu bản sao và nên đối chiếu tên khối nhà, số căn ghi trong văn bản.
Bảo lãnh ngân hàng bảo vệ người mua như thế nào?
Nếu chủ đầu tư không bàn giao nhà đúng cam kết trong hợp đồng, ngân hàng bảo lãnh có nghĩa vụ hoàn trả phần tiền người mua đã thanh toán theo phạm vi chứng thư. Vì vậy cần chứng thư cho chính căn hộ của mình, không chỉ văn bản chấp thuận nguyên tắc giữa ngân hàng và chủ đầu tư.
Dự án từng đổi tên thương mại có phải dấu hiệu xấu không?
Không hẳn. Đổi tên sau giai đoạn tái cấu trúc là việc phổ biến. Điều cần làm là tra cứu theo tên pháp lý để nối được toàn bộ lịch sử hồ sơ, thay vì chỉ tìm theo tên mới và bỏ sót giai đoạn trước.
Nên đi xem công trường vào lúc nào?
Nên đi vào giờ hành chính ngày thường để quan sát được số lượng công nhân và cẩu tháp đang vận hành. Đi hai lần cách nhau tối thiểu ba tuần, chụp cùng một góc, rồi so sánh — đây là phép đo tiến độ trung thực nhất mà người mua tự làm được.
Giá của dự án từng đình trệ có rẻ hơn thị trường không?
Thường thấp hơn mặt bằng sơ cấp cùng khu vực, nhưng chênh lệch không cố định và thay đổi theo từng giai đoạn mở bán. Quý khách nên so với giá sơ cấp của các dự án lân cận cùng thời điểm, và phân biệt rõ giá chào với giá chốt.
Cần một bộ hồ sơ để tự thẩm định?
Nếu Quý khách đang cân nhắc một dự án thuộc nhóm này, chúng tôi có thể gửi bộ tài liệu đối chiếu gồm: danh mục bốn văn bản bắt buộc kèm mẫu câu yêu cầu cung cấp, checklist mười hai bước ở trên dạng in được, và hồ sơ pháp lý cập nhật của dự án Bình Đăng Plaza Quốc lộ 50 để Quý khách tham khảo cách đọc một hồ sơ thật.
Vui lòng để lại thông tin trong biểu mẫu bên dưới hoặc liên hệ trực tiếp hotline 0921 228 238. Chúng tôi trả lời trong ngày làm việc, và sẵn sàng nói thẳng nếu cho rằng dự án Quý khách đang xem không phù hợp.
Đọc thêm về dự án được nêu trong bài
- Tổng quan dự án Bình Đăng Plaza — thông tin quy mô, vị trí, pháp lý và tiến độ
- Pháp lý Bình Đăng Plaza — toàn bộ hồ sơ và diễn biến sau 6 năm đình trệ
- Tiến độ xây dựng — ảnh công trường cập nhật theo tháng
- Có nên mua Bình Đăng Plaza — đánh giá ưu điểm và rủi ro
- Bảng giá tham khảo — phân biệt giá sơ cấp, thứ cấp và mặt bằng khu vực
Bài viết do Kelvin biên soạn, dựa trên hồ sơ pháp lý gốc của dự án và ghi nhận thực địa của đội ngũ tại công trường ngày 03/09/2026. Cập nhật lần cuối: 11/09/2026.
Một cách kiểm chứng nhanh là đối chiếu với dự án đang thi công thật. Tại khu Đông, tiến độ Imperia Sensa Park tháng 9/2026 được ghi nhận bằng ảnh công trường kèm ngày chụp — đây là mức bằng chứng người mua nên đòi hỏi ở bất kỳ dự án nào trước khi xuống tiền.
Cần bảng giá và chính sách bán hàng mới nhất?
Để lại thông tin, chuyên viên Green Land sẽ gửi tài liệu và tư vấn trực tiếp trong ngày.
Đăng ký nhận tư vấn